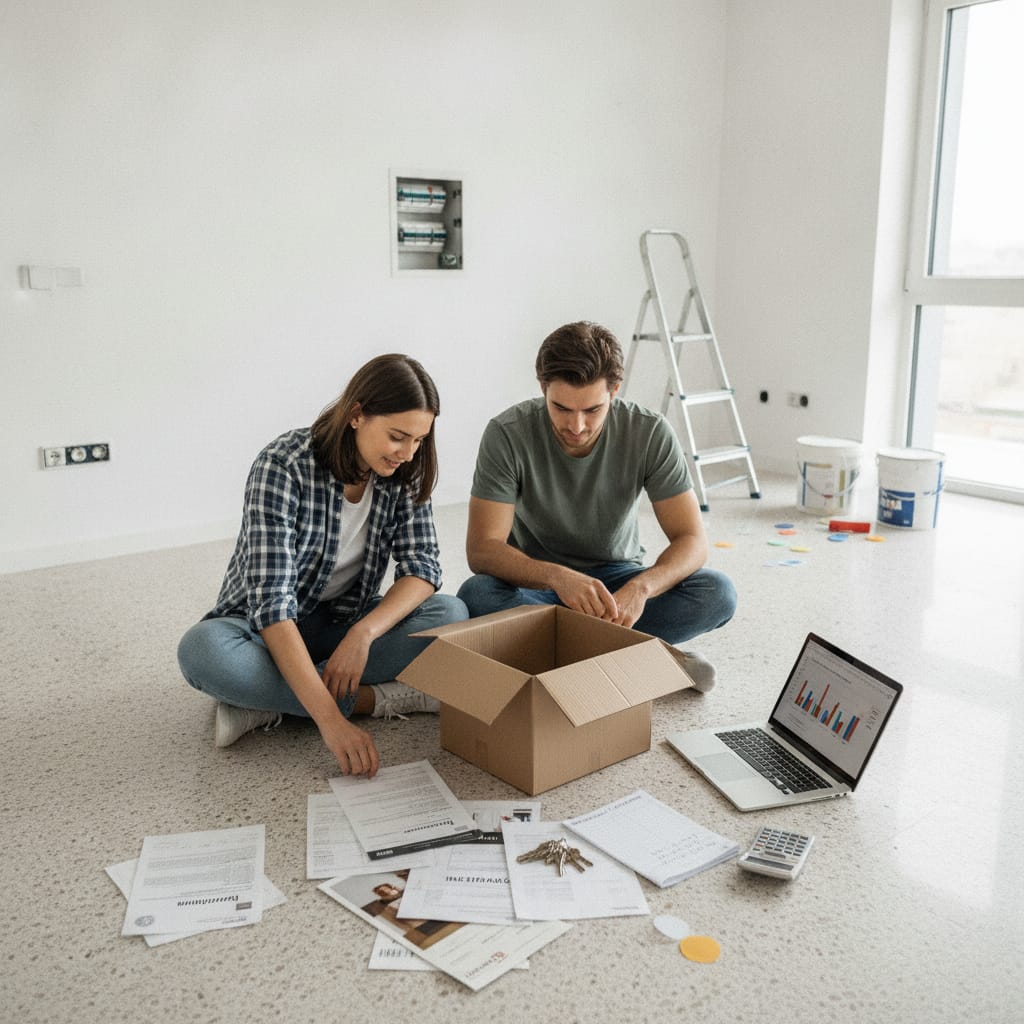
החתימה על חוזה לרכישת דירה ראשונה מרגישה כמו קו הסיום, אבל מבחינה כלכלית היא דווקא תחילתו של שלב חדש. אחרי שסוגרים את מחיר הדירה ואת גובה המשכנתא, מתחילות להופיע הוצאות נוספות שלא תמיד מקבלות מספיק מקום בתכנון הראשוני. חלקן חד פעמיות, אחרות קבועות, וביחד הן יכולות להשפיע משמעותית על התקציב של החודשים הראשונים.
אחת ההוצאות שכדאי להכניס לתמונה כבר בשלב הזה היא ביטוח משכנתא, שמצטרף להתחייבויות הקבועות סביב הלוואת הדיור. לצד ההחזר החודשי לבנק, יש גם הוצאות של מעבר, שיפוץ, ריהוט, חשבונות שוטפים ותחזוקה. ככל שמתכננים אותן מראש, כך קטן הסיכוי להגיע לדירה החדשה עם תקציב מתוח מדי.
מתחילים מהעלות האמיתית של הכניסה
מעבר לדירה חדשה כרוך כמעט תמיד ביותר הוצאות ממה שחושבים. הובלה, פירוק והרכבה של רהיטים, ניקיון יסודי, תיקוני צבע, חיבורים ותשתיות הם רק חלק מהדברים שנדרשים לפני שמתחילים לגור בפועל.
גם אם הדירה נראית מוכנה, כמעט תמיד יש התאמות קטנות שרוצים לבצע. גוף תאורה חדש, תיקון תריס, החלפת ברז או התקנת מדפים יכולים להצטבר לסכום לא קטן.
כדאי ליצור מראש סעיף תקציבי לכניסה לדירה ולא להניח שכל ההוצאות יסתכמו בהובלה בלבד. כך אפשר להימנע משימוש מיידי בחסכונות שנועדו למטרות אחרות.
לא קונים את כל הריהוט ביום הראשון
רכישת דירה ראשונה יוצרת רצון טבעי להפוך אותה מיד לבית מושלם. אבל קנייה מרוכזת של סלון, חדר שינה, פינת אוכל, מוצרי חשמל ופריטי אחסון יכולה להכביד מאוד על התקציב.
עדיף להפריד בין מה שחייבים ליום הכניסה לבין דברים שאפשר לקנות בהמשך. מקרר, מיטה ומכונת כביסה יכולים להיות חיוניים, בעוד שפריטים דקורטיביים או ריהוט משלים יכולים לחכות.
פריסה כזו של הרכישות מאפשרת גם להבין טוב יותר מה באמת מתאים לחלל. לא פעם מגלים אחרי כמה שבועות שהצורך בפועל שונה ממה שדמיינו לפני המעבר.
המשכנתא היא לא ההוצאה החודשית היחידה
מי שרגיל לשכירות מסתכל בדרך כלל על תשלום חודשי מרכזי אחד. בדירה בבעלות התמונה רחבה יותר. לצד המשכנתא יש גם ארנונה, ועד בית, ביטוחים, חשמל, מים, אינטרנט ותחזוקה שוטפת.
בדירות חדשות או בבניינים עם מעליות, חניונים ושירותים משותפים, ועד הבית יכול להיות גבוה יותר מהצפוי. כדאי לברר את הסכום מראש ולא לגלות אותו רק אחרי הכניסה.
גם ביטוח משכנתא צריך להיכנס לחישוב החודשי הכולל. כאשר מחברים את כל הסעיפים, מקבלים תמונה מדויקת יותר של העלות האמיתית של המגורים.
שומרים רזרבה לתקלות ראשונות
בחודשים הראשונים מתגלות לעיתים תקלות שלא היו ברורות בזמן הרכישה. ברז שמתחיל לטפטף, מזגן שלא עובד היטב, שקע בעייתי או מכשיר שהתקלקל יכולים לדרוש טיפול מהיר.
לכן כדאי לא להשתמש בכל ההון הפנוי בריהוט ושיפוץ. סכום שמור לתקלות מאפשר להתמודד עם בעיות בלי להיכנס מיד להוצאות באשראי או להלוואות נוספות.
גם בדירה חדשה מקבלן עלולות להיות הוצאות קטנות שלא תוכננו. לא כל דבר מכוסה באופן מיידי, ולא כל טיפול מתבצע באותו זמן שבו צריך אותו.
בודקים את עלויות התחזוקה של הבניין
לא כל בניין עולה אותו דבר לתחזוקה. בניין קטן ללא מעלית שונה מאוד ממגדל עם חניון תת קרקעי, לובי גדול, כמה מעליות ומערכות משותפות מורכבות.
כדאי לבדוק כמה משלמים דיירים קיימים, אילו הוצאות חריגות היו בעבר והאם צפויות עבודות גדולות בקרוב. מידע כזה יכול לעזור להבין אם הוצאות הבניין מתאימות לתקציב.
גם קרן לתיקונים משותפים יכולה להיות רלוונטית. אם צפוי שיפוץ בגג, במעלית או בחזית, ייתכן שתידרשו להשתתף בעלות מעבר לוועד החודשי.
שיפוץ קטן נוטה לגדול
קל להתחיל עם מחשבה על צביעה והחלפת כמה גופי תאורה, ואז להוסיף מטבח, ריצוף או חדר רחצה. שיפוץ הוא תחום שבו תקציב יכול לגדול במהירות אם לא מגדירים גבולות ברורים.
כדאי להפריד בין מה שחייבים לבצע לפני הכניסה לבין שיפורים שאפשר לדחות. אם משהו לא משפיע על בטיחות או על תפקוד הבית, ייתכן שכדאי לגור בדירה כמה חודשים ורק אחר כך להחליט.
השהייה עצמה עוזרת להבין מה באמת מפריע ומה היה רק רעיון תיאורטי. כך אפשר להפנות את הכסף לשינויים שבאמת ישפרו את החיים בבית.
חושבים מראש על ביטוחים והתחייבויות
ביטוח משכנתא הוא חלק מההתנהלות סביב הלוואת הדיור, אבל כדאי לבדוק גם אילו ביטוחים נוספים רלוונטיים לנכס ולתכולה. כאשר קונים דירה, האחריות על הרבה דברים עוברת אליכם באופן מלא.
מומלץ לרכז את כל המסמכים במקום אחד, כולל מסמכי המשכנתא, הביטוחים, חוזה הרכישה והחשבוניות המרכזיות. כך קל יותר לעקוב אחר התחייבויות ולדעת מה צריך לחדש ומתי.
סדר במסמכים עוזר גם בשלב מאוחר יותר, למשל אם מבצעים מחזור משכנתא או בודקים מחדש את ההוצאות.
לא שוכחים את ההוצאות הקטנות
לפעמים דווקא הדברים הקטנים הם אלה שמפתיעים. וילונות, גופי תאורה, מתלים, ארונות שירות, כלי מטבח, חומרי ניקוי וציוד בסיסי יכולים להצטבר לסכום גבוה.
כאשר כל פריט עולה כמה מאות שקלים, קל להרגיש שאין פה הוצאה משמעותית. אבל אחרי עשר או עשרים רכישות כאלה, המספר הכולל כבר נראה אחרת.
כדאי לקבוע תקציב חודשי לרכישות לבית ולא לנסות להשלים הכול בשבוע הראשון. כך ההוצאות מתפזרות ולא יוצרות עומס גדול מיד אחרי העסקה.
בונים תקציב חדש ולא ממשיכים עם הישן
מעבר משכירות לבעלות משנה את מבנה ההוצאות. לכן לא מספיק פשוט להחליף את שכר הדירה בהחזר המשכנתא ולהניח שכל השאר נשאר אותו דבר.
כדאי לבנות תקציב חדש שכולל את כל עלויות הבית, ביטוח משכנתא, תחזוקה, ועד בית והוצאות בלתי צפויות. רק כך אפשר להבין כמה כסף באמת נשאר למשפחה בסוף החודש.
החודשים הראשונים הם זמן טוב לעקוב אחרי ההוצאות בפועל ולעדכן את התקציב בהתאם. אחרי תקופה קצרה מתקבלת תמונה הרבה יותר מדויקת של עלות המגורים בבית החדש.
דירה ראשונה דורשת גם גמישות
גם התכנון הטוב ביותר לא יצליח לצפות כל הוצאה. שינוי במקום העבודה, תיקון בלתי צפוי או רכישה שנדחתה יכולים להשפיע על התקציב.
זו הסיבה שמרווח ביטחון חשוב כל כך בשנים הראשונות. במקום לבנות תקציב שבו כל ההכנסה כבר מחולקת מראש, כדאי להשאיר מקום לטעויות ולשינויים.
כאשר לוקחים בחשבון את המשכנתא, ביטוח המשכנתא, הוצאות הבית והתחזוקה, אפשר להיכנס לדירה מתוך תמונה כלכלית מציאותית יותר. כך הרכישה לא הופכת למאמץ של החודשים הראשונים בלבד, אלא לבסיס שאפשר לנהל בנוחות לאורך זמן.